前台最常接到的一类电话,是客人退房时要专票:能不能开,开几个点,含早的部分算不算。
回答这类问题之前有件事得先说清楚。2026年1月1日起《增值税法》和它的实施条例(国务院令第826号)已经施行,配套公告换了一轮。还在拿财税〔2016〕36号、财政部税务总局公告2023年第19号当现行依据的文章和培训材料,结论未必错,但文号不能引了——2026年第10号公告明确,2025年12月31日前制发文件规定的国内环节增值税优惠政策同时停止执行。
四种收入,四种定性
| 业务 | 税目 | 税率或征收率 | 关键限定 |
|---|---|---|---|
| 客房住宿 | 住宿服务 | 一般纳税人6%;小规模3%减按1% | 定义是"提供住宿场所及配套服务等的活动" |
| 按月长租 | 住宿服务 或 不动产经营租赁 | 6% 或 9% | 有没有配套服务是分水岭 |
| 会议室 | 会议展览服务 或 不动产经营租赁 | 6% 或 9% | 场地+配套服务,还是纯出租场地 |
| 小商品、饮料 | 销售货物 | 13%(小规模按征收率) | 与住宿分别核算 |
长租那条最容易踩。国家税务总局公告2016年第69号第五条:纳税人以长(短)租形式出租酒店式公寓并提供配套服务的,按照住宿服务缴纳增值税。辽宁税务2026年10月的问答仍在引用这一条。反过来,不提供配套服务的纯出租,按不动产经营租赁。所以"月租一律9%"和"月租一律6%"都不对,看你有没有保洁、布草更换、前台这些服务,以及合同写法和实际执行是否一致。
会议室那条有明确口径:宾馆、旅馆、旅社、度假村和其他经营性住宿场所提供会议场地及配套服务的活动,按照"会议展览服务"缴纳增值税(财税〔2016〕140号第十条,现行征税范围注释见2026年第9号公告附件)。只把场地租出去、什么都不配,才是9%。
兼营未分别核算的,从高适用税率(《增值税法》第十二条)。这句话的意思是,客房、餐饮、会议室、商品混在一个税目里开票,税务机关有权按最高那档算。
专票的三条线
第一条,购买方是自然人,不能开专票。《增值税法实施条例》第三十七条第(一)项写得很直接。散客要"能拿回公司报销的专票",得由他所在的企业作为购买方,票面信息也得是企业的。
第二条,免征增值税的交易不能开专票,同条第(二)项。
第三条,放弃免税可以逐笔。国家税务总局公告2026年第4号第一条:小规模纳税人发生应税交易,销售额未达到起征点标准的,可以选择全部或者部分应税交易放弃免税并开具增值税专用发票。《增值税法》第二十七条那个"放弃优惠后三十六个月内不得再享受"的限制,对小规模纳税人是除外的。所以"开了专票就三年不能免税"这句话,对小规模不成立。
起征点标准在2026年第10号公告第一条:2026年1月1日至2027年12月31日,按月计税的月销售额10万元,按季计税的季度销售额30万元,按次纳税的每次(日)1000元。减按1%同样执行到2027年12月31日,且不含销售、出租不动产和转让土地使用权。
小规模自己能不能开专票?能。除其他个人外,小规模纳税人可以自愿自行开具(国家税务总局公告2019年第33号,2020年2月1日起施行),数电票平台也支持。
含早和餐饮,2026年有个变化
《增值税法》第二十二条第(五)项的表述是"购进并直接用于消费的餐饮服务、居民日常服务和娱乐服务"对应的进项税额不得抵扣。旧规是一律不得抵扣,新法加了"直接用于消费"这个限定。上海税务2026年10月的问答说得很清楚:企业购进的餐饮服务如果不是直接用于个人消费,进项可以按规定抵扣。
对酒店的影响分两头。自己买进来用于经营转售的餐饮,进项有了抵扣空间;客人拿去报销的就餐、应酬发票,仍然不能抵。含早套餐按住宿服务开6%的票,企业客户可以正常抵扣——这也是为什么把早餐拆成"餐饮"单独开票,常常是给客户添麻烦。
小规模还是一般纳税人,算一遍就知道
标准是连续不超过12个月或四个季度累计应征增值税销售额500万元(《增值税法》第九条,口径见2026年第2号公告)。超标要登记,登记后不得转回(实施条例第三十六条)。个体工商户能不能继续按小规模,2026年的登记公告把例外收得很窄,以主管税务机关判定为准。
下面这组数字是假设示例,不是行业统计,只为说明算法。
| 项目 | 小规模(减按1%) | 一般纳税人(6%) |
|---|---|---|
| 年含税营收 | 480万元 | 480万元 |
| 不含税销售额 | 475.25万元 | 452.83万元 |
| 销项/应纳增值税 | 4.75万元 | 27.17万元 |
| 假设可抵扣进项 | — | 8万元 |
| 实际应纳增值税 | 4.75万元 | 19.17万元 |
| 附加税费(市区12%,小规模减半6%) | 0.29万元 | 2.30万元 |
差额一年十四万多。反过来算打平点:一般纳税人的可抵扣进项要做到22.42万元,约占不含税营收的4.95%,才和小规模持平。
单体店的现实是,房租常常来自个人房东、开不出专票,装修和布草的进项又集中在开业那一年。开业后第二三年进项很少,这时候被强制登记成一般纳税人,税负跳得很明显。所以500万这条线要提前盯,别等超了才发现。
六税两费减半(财政部 税务总局公告2023年第12号)执行到2027年12月31日,小规模、小型微利企业和个体户适用;转成一般纳税人后不再按小规模享受,符合小型微利条件的仍可享受。城建税以实缴增值税为据,市区7%、县城和镇5%、其他1%(《城建税法》第四条),教育费附加3%、地方教育附加2%。另外财政部2026年8月已就《地方附加税法(征求意见稿)》征求意见,拟合并一税两费,尚未生效,值得留意。
落到系统里的三件事
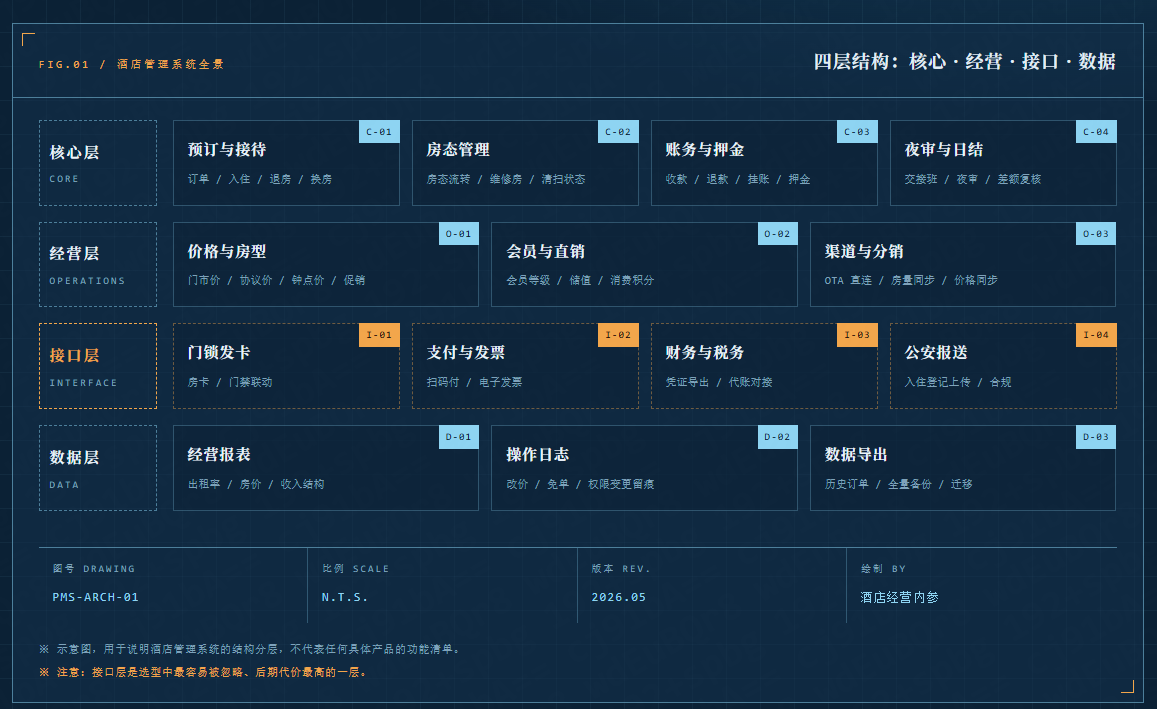
第一,税目和开票口径分开设置。客房、长租、会议室、商品、含早,各自的税目和税率在系统里定死,别让前台每次手选。
第二,把"分别核算"做成报表能直接出的东西。兼营从高适用税率这条,靠的是你能拿出分税目的收入明细,月底临时拆是拆不出来的。
第三,专票和免税的开关要能按笔控制。哪些单放弃免税开专票、哪些享受起征点免税,得留得下记录,申报时才对得上。
如果这三件事现在靠 Excel 和前台的记忆在撑,可以让实施顾问按你的房量和收入结构走一遍演示,重点看分税目开票、收入明细报表、专票与免税的逐笔标记能不能对上申报口径。
预约演示 / 免费试用
填写房量与城市,顾问按你现有收入结构演示一次
咨询电话 18996012939(7×24)
本文由金天鹅酒店管理系统整理发布